
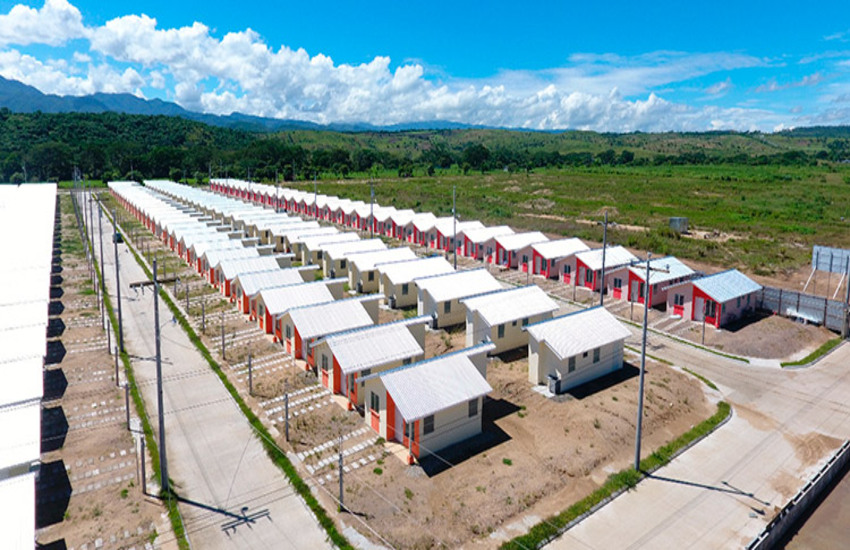
Impulso del gobierno: Banhprovi financiará hasta 15,000 viviendas

** Nueva Política Nacional de Vivienda busca contrarrestar el déficit de 1.6 millones de casas
** Por ejemplo, con subsidios, una casa de L900,000 la cuota de 7,863 bajaría a L4,891 durante el primer año
Tegucigalpa.- Más de 15,000 casas proyecta financiar el Banco Hondureño para la Producción y Vivienda (Banhprovi), con recursos nacionales e internacionales, en apoyo a la Política Nacional de Vivienda y Asentamientos Humanos, oficializada por el presidente Nasry Asfura (2026-2030).
La nueva Política Nacional de Vivienda y Asentamientos Humanos 2026–2030, aprobada el 17 de octubre Consejo de Secretarios de Estado y puesta en marcha por el mandatario es un ambicioso plan de Estado diseñado para hacerle frente de manera estructural al histórico déficit habitacional en Honduras, que se estima actualmente en 1.6 millones de unidades.
La normativa busca no solo construir nuevas estructuras, sino también asegurar un ordenamiento territorial sostenible que dote a las familias de servicios públicos básicos, áreas verdes y entornos comunitarios seguros, según la conceptualización de la política.
Como parte de la estrategia de país, el presidente Asfura convocó el sábado anterior a todos los sectores involucrados en la industria de la construcción, incluyendo a la empresa privada, la banca comercial, desarrolladores inmobiliarios y gremios profesionales, a sumarse al Plan Nacional de Inclusión Financiera para Vivienda.

En su comparecencia, el mandatario subrayó la urgencia de destrabar trámites burocráticos y unir esfuerzos financieros para acelerar la edificación masiva de soluciones habitacionales.
La meta principal es transformar el sector en el motor de la economía nacional, generando miles de empleos directos e indirectos mientras se reduce la brecha de viviendas.
BANHPROVI Y FONDOS DEL CAF
El presidente ejecutivo del Banco Hondureño para la Producción y la Vivienda (Banhprovi), Sergio Amaya, mediante un comunicado oficial emitido este día, informó que la institución proyecta financiar más de 15,000 viviendas de manera gradual en los próximos años.
Este brazo financiero del Estado se convertirá en el principal facilitador de recursos, asegurando que los fondos lleguen tanto a los desarrolladores de proyectos como a las familias de forma directa mediante la banca de primer y segundo piso.

Esta ambiciosa meta de colocación se apoya sólidamente en una inyección de recursos nacionales e internacionales de gran escala.
Entre ellos destaca de forma prioritaria un importante crédito por 400 millones de dólares aprobado recientemente por el CAF (Banco de Desarrollo de América Latina y el Caribe).
Este financiamiento internacional permitirá fortalecer el patrimonio de Banhprovi, garantizando liquidez a largo plazo y tasas de interés sumamente competitivas que no se vean afectadas por las fluctuaciones del mercado financiero tradicional.
CUOTAS Y PROYECTOS VERTICALES
Mediante el comunicado, el Banhprovi precisó que la política contempla apoyos al capital, subsidios temporales a las cuotas y garantías para facilitar el acceso al crédito, con beneficios diferenciados según la capacidad económica de los hogares.
Los mayores apoyos se orientan a familias con ingresos de hasta dos salarios mínimos, mientras que los hogares con ingresos de entre dos y cuatro salarios mínimos también se contemplan para subsidios diferenciados.

Como ejemplo del mecanismo proyectado, se ilustró que una familia que adquiera una vivienda valorada en 900,000 lempiras podría reducir su cuota mensual de 7,863 a 4,891 lempiras durante el primer año, mediante la combinación de bonos y subsidios. Eso representa una disminución aproximada del 38 por ciento de la cuota.
Se trata de un ejemplo ilustrativo, sujeto a las condiciones que se establezcan para su implementación. El esfuerzo también contempla ampliar la oferta de viviendas tradicionales y proyectos verticales, como edificios de apartamentos, mediante la coordinación con desarrolladores y el sector financiero.
La titular de la Secretaría de Vivienda y Asentamientos Humanos (Seviah), Francis Argeñal, y el presidente ejecutivo del Banhprovi, Sergio Amaya, han sostenido reuniones con representantes del sector financiero y desarrolladores para analizar mecanismos que faciliten el acceso de las familias al financiamiento habitacional.

OPCIONES DE FINANCIAMIENTO
En este esfuerzo, la ministra Argeñal corroboró que la nueva política incorpora una matriz de incentivos económicos combinados, como bonos habitacionales directos, subsidios temporales a las cuotas mensuales y fondos de garantías crediticias adaptados minuciosamente a la realidad económica de los hogares hondureños.
Programa para menores ingresos: Las familias en condiciones de extrema vulnerabilidad económica o con ingresos por debajo de un salario mínimo son una prioridad del programa “Hogares, Hogar Más Esperanza”, asegurando subsidios que cubren gran parte del costo de la propiedad.
Vivienda social y clase media: Para los núcleos familiares que perciben ingresos superiores a un salario mínimo (tomando como referencia el salario más alto, desde los 18,000 lempiras mensuales), se abren ventanas de financiamiento flexible que permiten la co-aspiración entre cónyuges o familiares directos.
Reducción de mensualidades: La reestructuración de las tasas y los plazos busca aliviar el bolsillo de la población mediante una reducción de hasta el 38% en los pagos mensuales para la clase media y media baja. Esto se traduce en que cuotas que antes rondaban los 7,800 lempiras bajarán a un promedio de 4,800 lempiras.
Condiciones preferenciales: El esquema mantendrá vigentes las líneas tradicionales de financiamiento con tasas fijas altamente subsidiadas, fijando la vivienda social (de hasta L 1,200,000) a un 4 % de interés, y la vivienda para clase media (de hasta L 4,000,000) a un 7 % de interés, con plazos extendidos de hasta 30 años.
Banhprovi ha explicado que “la implementación requiere completar procesos administrativos, legales y financieros. Los requisitos, condiciones y canales para solicitar los nuevos beneficios se comunicarán por los medios oficiales cuando estén habilitados”.


Noticias destacadas
Honduras busca salir del rezago financiero con modernización de la Ley de Mercado de Valores
** Urge una normativa que sustituya la de 2001 y que contempla una serie de nuevos instrumentos bursátiles de financiamiento...
Costa Rica denuncia saqueo de oro hacia Nicaragua: la minería ilegal afecta un 230% más de terreno
La fiebre del oro está transformando el norte de Costa Rica en una zona de extracción clandestina, deforestación y contrabando....

Ficohsa y Visa lanzan TapiYa para facilitar la recepción de dinero en tiempo real
La nueva herramienta busca agilizar las transacciones digitales y ampliar el acceso a servicios financieros. El Consejo Hondureño de la...
Empresarios confían en que Honduras supere sexta revisión del FMI tras reunión
El Consejo Hondureño de la Empresa Privada (Cohep) planteó ante representantes del Fondo Monetario Internacional la necesidad de fortalecer la...
SDE congela el cartón de huevos a 95 lempiras en Banasupro, tras frenar alza
La Secretaría de Desarrollo Económico (SDE) consiguió una importante rebaja en el aumento proyectado para el precio de los huevos,...
Inminente aumento al precio del pan, anuncian en la zona norte
El precio del pan en la zona norte de Honduras podría registrar un nuevo incremento a partir del próximo mes....