
Tributos en Honduras: Impuestos Sobre Ventas y Rentas sofocan la inversión

** Desde la colonia española, los habitantes enfrentan severas cargas tributarias
** Cifras de la Sefin, señalan que los ingresos tributarios cerraron el primer semestre de 2026 con una recaudación acumulada de L91,352.2 millones
** El ISV, ISR y otros tributos y compromisos limitan flujos de caja para operaciones empresariales
Por: Luis Alonso Grádiz M.
-Primera parte-
Desde tiempos de la colonia española, los habitantes del territorio de la República de Honduras, han tenido que enfrentar cargas tributarias que hoy día no solo impactan el bolsillo de los ciudadanos, sino que también golpean a las empresas.
Sobre la estructura tributaria de este país centroamericano persiste un debate histórico complejo en torno a su eficiencia, suficiencia y el impacto real que genera sobre el crecimiento económico y la inversión social, entre otras consideraciones que al paso de los años han marcado su evolución y desempeño.
IMPUESTOS EN LA HISTORIA
Los anales históricos refieren que la obligatoriedad de la tributación en el territorio nacional viene desde la época de la colonia española, cuando la economía local estaba supeditada al cumplimiento de cargas impositivas estrictamente administradas por la Corona.
Entre los principales gravámenes destacaban el Tributo Indígena que era una capitación obligatoria o tributo por cabeza impuesto a las comunidades nativas, el diezmo del 10% sobre la producción agropecuaria destinada al sostenimiento eclesiástico y administrativo, así como el almojarifazgo o derecho aduanero colonial que gravaba las mercancías que ingresaban o salían de los puertos.

Luego, durante el siglo XIX, el advenimiento de la independencia política de 1821 y el prolongado período posterior de guerras civiles, alteraron el panorama financiero en el territorio. De manera que los constantes conflictos bélicos intrarregionales y el debilitamiento institucional redujeron severamente la recaudación fiscal formal.
Asimismo, la ruptura de los lazos con la Corona española provocó la paralización total del envío de fondos hacia los antiguos centros político-coloniales, dejando a la naciente República hondureña, operando bajo un modelo hacendario sumamente fragmentado, inestable y dependiente de aduanas locales poco tecnificadas, según los datos históricos.
ESCÁNDALO DE CORRUPCIÓN
Precisamente, el manejo empírico y la falta de controles administrativos y fiscales, por ejemplo, provocaron que en la década de 1860 se registrara el escándalo de corrupción y desastre financiero del ferrocarril de Honduras, cuando se obtuvieron préstamos millonarios en Europa para construir un tren interoceánico que nunca se terminó.
La historiografía recapitula que entre 1867 y 1870, durante el gobierno del general José María Medina, se contrataron tres préstamos masivos en Europa: dos en Londres y uno en París, para ejecutar el ambicioso proyecto del tren para unir el Atlántico (Puerto Cortés), con el Pacífico (Golfo de Fonseca).

Pero el gobierno hondureño actuó con extrema ingenuidad y un desconocimiento financiero absoluto, delegando la negociación a ministros plenipotenciarios en Europa, entre ellos Carlos Gutiérrez y Víctor Herrán, quienes operaron sin ninguna fiscalización administrativa o fiscal real.
Como resultado, la mayor parte del dinero se diluyó en comisiones abusivas de banqueros ingleses y franceses, especulación en la bolsa de valores y la vida de lujo que se dieron los representantes hondureños y al país llegó apenas una ínfima fracción del capital.
Los trabajos nunca se terminaron y solo se construyeron unos 90 kilómetros de vías férreas entre Puerto Cortés y San Pedro Sula-Pimienta. En tanto, Honduras quedó con una grave deuda externa que tardó más de 50 años en pagar, hasta 1926.
REFORMAS TRIBUTARIAS

Con el correr de los años, el andamiaje tributario comenzó a cobrar forma jurídica a mediados del siglo XX, cuando el 10 de noviembre de 1949, en el gobierno del presidente constitucional Juan Manuel Gálvez (1949-1954), se creó el Impuesto sobre la Renta (ISR).
De esta forma, el ISR se constituyó en el primer impuesto directo moderno sobre las ganancias individuales y empresariales (25%). Hoy día el ISR de las empresas aporta el 32.50 por ciento de los ingresos tributarios.
Catorce años después, el 20 de diciembre de 1963, el gobierno de facto del jefe de Estado militar, general Oswaldo López Arellano, creó el Impuesto Sobre Ventas (ISV), mediante el decreto-ley número 24, entrando en vigencia el 1 de enero de 1964, con el 3 por ciento generalizado de tributo.

Para 1974, las autoridades implementaron el Registro Tributario Nacional (RTN), un mecanismo informático y registral diseñado con el propósito de fiscalizar, censar y cuantificar de manera fidedigna la cantidad de contribuyentes activos adscritos al fisco nacional.
Al 2026, datos del Sistema de Administración de Rentas (SAR), que en 2016 sustituyó a la antigua Dirección Ejecutiva de Ingresos (DEI), con el objetivo de modernizar la recaudación, establecen un universo de contribuyentes que supera los tres millones de obligados tributarios, en su mayoría del sector micro y pequeño.
La cantidad de personas asalariadas e individuales anda en alrededor de 2.8 millones de ciudadanos. De las personas jurídicas (empresas), cerca de 140,000 son pequeñas empresas y se suma un segmento de medianos y grandes contribuyentes (el mayor porcentaje de recaudación) y unos 95,000 comerciantes individuales
Durante la década de los años 70 también se introdujeron de forma sistemática los conceptos de incentivos, exoneraciones y exenciones fiscales, concebidos originalmente bajo teorías de la Comisión Económica para América Latina (Cepal), con el objetivo de atraer inversiones extranjeras y dinamizar sectores industriales específicos.
ERA ACTUAL E INGRESOS
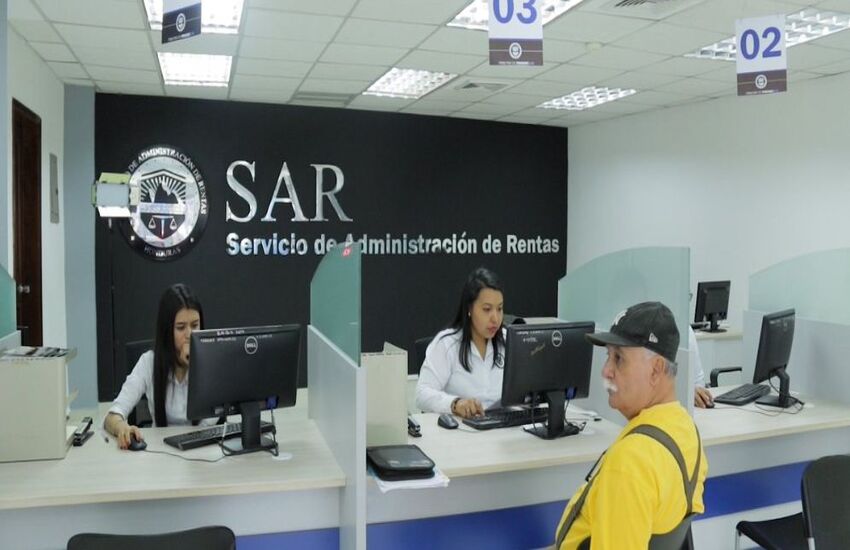
Durante buen tiempo funcionaron la Dirección General de Tributación y la DEI, adscritas a la Secretaría de Hacienda y Crédito Público y luego Secretaría de Finanzas (Sefin). Como se ha apuntado, mediante el decreto legislativo número 170-2016, se disolvió la DEI y nació el SAR.
La frecuencia en la aprobación de cambios fiscales ha provocado una elevada inestabilidad regulatoria, ya que para el caso la Ley del ISR registra a lo largo de su historia un total de 57 reformas, mientras que la Ley del ISV ha sido modificada en 49 ocasiones.
Analistas estiman que la constante mutación del marco normativo refleja las históricas urgencias de los gobiernos por elevar los ingresos públicos de corto plazo y de esta forma se han comprometido en ocasiones la previsibilidad que demandan los inversionistas privados o empresarios.
DOS VERTIENTES
En los últimos años, el sistema ha enfrentado críticas por su alta dependencia de impuestos indirectos como el ISV, que genera desigualdad, y por el fuerte peso de las exoneraciones fiscales a ciertas corporaciones.
En este punto, académicos y organismos multilaterales clasifican las cargas impositivas en dos grandes vertientes: los impuestos progresivos que son aquellos que gravan de forma proporcional a la capacidad económica demostrada por el contribuyente, como el ISR.
La segunda categoría es la de impuestos regresivos o aquellos que impactan por igual a todos los ciudadanos en el punto de consumo independientemente de su nivel de ingresos, principalmente el ISV.
Análisis del Centro Interamericano de Administraciones Tributarias (CIAT) y del Instituto Centroamericano de Estudios Financieros (Icefi), señalan que el balance histórico entre ambas categorías determina de forma directa las posibilidades de desarrollo nacional.
En su estudio de 2018: “Estructura de la recaudación fiscal en Honduras: progresivo o regresivo”, los académicos e investigadores de la UNAH, Stiward Calderón Avelar, Sara Rosales Rivera y Griselda Matute Ordóñez, corroboran que “la mayoría de los países centroamericanos se han caracterizado por tener estructuras tributarias regresivas, a excepción de Panamá ya que es la única economía centroamericana que percibe más impuestos directos”.
“En el caso de Honduras, el sistema tributario está determinado por estar estructurado de forma regresiva, es decir que los impuestos indirectos representan una mayor carga en los ingresos tributarios”, anotan.
RECAUDACIÓN EN 2026
El Presupuesto General de Ingresos y Egresos de la República reformulado para el 2026, asciende a un monto consolidado de 444,335.8 millones de lempiras.

Según informes de la Sefin, los ingresos tributarios de la administración central cerraron el primer semestre de 2026 con una recaudación acumulada de 91,352.2 millones de lempiras.
El análisis oficial señala que la cifra constituye un considerable repunte interanual del 11.5 por ciento en comparación con los 81,890.8 millones de lempiras captados al 30 de junio de 2025, representando una inyección de 9,461.4 millones de lempiras adicionales para las arcas estatales.
Frente a la meta anual presupuestada de 186,379.8 millones de lempiras para todo el ejercicio fiscal de 2026, lo ejecutado en la primera mitad del año representa el 49.01% del cumplimiento, conforme con los mismos datos.
Con todo, economistas independientes señalan que la dependencia excesiva de los impuestos indirectos (regresivos) limita el poder adquisitivo de la población de menores ingresos, condicionando el dinamismo del consumo interno y la inversión social en infraestructura y servicios públicos.
Pese a los números macrofiscales de 2026, la composición interna de los ingresos aviva las discusiones económicas tradicionales sobre la equidad tributaria.
IMPACTO EN EMPRESAS
Analistas sectoriales coinciden en que el financiamiento del Estado se basa principalmente en la carga sobre el consumo y la operatividad, ya que el ISV del 15 por ciento representa el 41.19 por ciento de los ingresos fiscales, mientras que el ISR de las empresas (25%) aporta el 32.50%, como se había apuntado.
Igualmente, subrayan que ambos tributos se constituyen en una pesadacarga que sofoca los flujos de caja, por cuanto las obligaciones formales y retenciones del ISV y el ISR reducen la liquidez inmediata para la operación y expansión de los negocios medianos y pequeños.
Entre otras erogaciones de las empresas figuran los pagos a cuenta del ISR, Aportación Solidaria, Impuesto al Activo Neto y obligaciones laborales asociadas, como el Instituto Hondureño de Seguridad Social (IHSS), el Régimen de Aportaciones Privadas (RAP y el Instituto Nacional de Formación Profesional (Infop), además de los gastos operativos y logísticos, como agua, energía eléctrica y sueldos y salarios.
💰 ¿Cuánto pagan en total las empresas por ISR e ISV?
La recaudación fiscal total anual de Honduras ronda los 105,320 millones de lempiras. El comportamiento de recaudación del primer semestre muestra cifras históricas con metas anuales claras:

Asimismo, hay una desigualdad en exoneraciones, ya que un porcentaje menor de grandes empresas concentra beneficios fiscales históricos, limitando la equidad de mercado frente al resto del sector empresarial, señalan los análisis.


Noticias destacadas
Banhprovi explica diferencias entre Banca de Primer Piso y Segundo Piso
El Banco Hondureño para la Producción y la Vivienda (Banhprovi) orientó a la ciudadanía sobre las diferencias entre la Banca...

Garífunas de Tela endurecen postura territorial, mientras fallo de la CIDH protege derechos de terceros de buena fe
*** Se documentó la presencia de aproximadamente 7,620 personas no garífunas dentro del territorio reconocido por el Estado. Tela, Atlántida.—...

¿Qué pasaría en Honduras si Trump restringe las exportaciones de diésel?
El 92.4 % de los carburantes importados por Honduras procedía de Estados Unidos al primer trimestre de 2025, una dependencia...

Más visitantes, cruceros y vuelos: turismo proyecta hasta $840 millones en divisas
Honduras podría cerrar 2026 con ingresos por turismo de entre $820 millones y $840 millones, superando los $780 millones registrados...
Avanza plan contra la sequía que afecta a 538,000 hondureños
**El Comité Técnico Interinstitucional de Gestión Integral de la Sequía ejecuta el plan basado en cuatro frentes. **Unos 2,000 sitios...
¿Con reformas, podrá la ENEE contener pérdidas de L50 millones al día?
** Entre apagones, la estatal eléctrica debe hacer esfuerzos para contrarrestar pérdidas de L18,250 millones al año ** Se espera...