
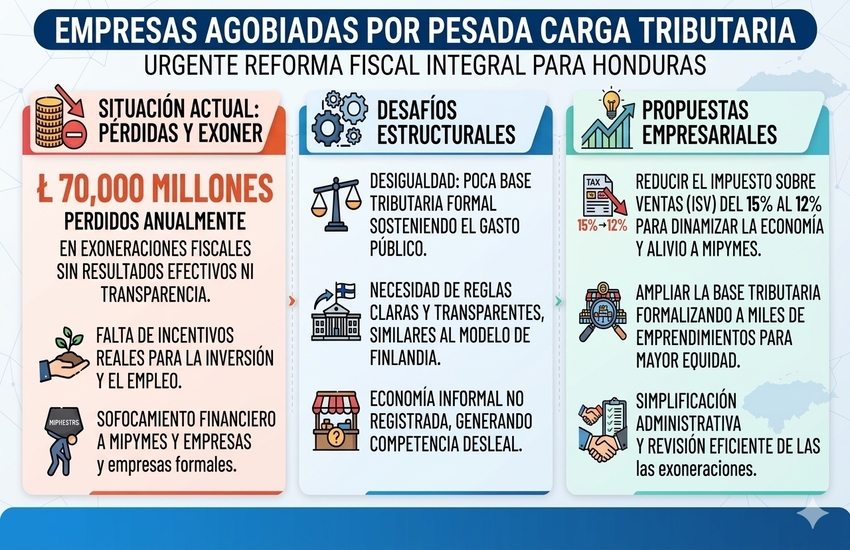
Empresas agobiadas por pesada carga tributaria

** Sectores estiman urgente una reforma fiscal integral para ampliar base tributaria, formalizando miles de emprendimientos y no solo las mismas empresas paguen impuestos
** Mientras se exigen «reglas claras como en Finlandia», el Estado pierde L70,000 millones al año en exoneraciones sin resultados
** Se sugiere bajar el Impuesto Sobre Ventas (ISV) del 15 al 12% para dinamizar la economía, además que haya alivio a Mipymes
Por: Luis Alonso Grádiz M.
-Segunda parte-
La pesada carga de impuestos que agobia a las empresas y ciudadanos, así como un elevado porcentaje de informalidad que no tributa en Honduras, son factores que orientan el debate hacia una reforma tributaria integral.
Como se ha apuntado, la eficiencia y suficiencia de la política fiscal hondureña debiera medirse por la equidad en la imposición y la transferencia de los recursos recaudados a sectores de prioridad nacional, sobre todo salud, educación, infraestructura y generación de empleos.
A nivel de la teoría económica, desde 1776, el considerado padre de la economía moderna y el liberalismo económico, Adam Smith, estableció los principios básicos que sirven de base para evaluar si un sistema tributario es eficiente y justo.

En su obra magna “Una investigación sobre la naturaleza y las causas de la riqueza de las naciones”, Smith enunció cuatro cánones fundamentales sobre los impuestos: igualdad (o proporcionalidad), certeza, conveniencia y economía.
La igualdad entendida como el hecho que los habitantes de un territorio deben contribuir a sostener su gobierno en proporción a sus capacidades y a los ingresos que obtienen bajo ese Estado.
En cuanto a la certeza se trata que el tributo que cada persona natural o jurídica debe pagar sea claro y determinado en cantidad, forma de pago y la fecha, sin ninguna arbitrariedad por parte de las autoridades.
Respecto a la conveniencia se define que todo impuesto debe cobrarse en el tiempo y la forma que resulten más apropiados a los contribuyentes.
Por la economía, Smith precisó que “todo impuesto debe diseñarse de tal manera que extraiga y retenga de los bolsillos de la gente lo menos posible por encima de lo que ingresa al tesoro público del Estado”.
ESTRUCTURA NACIONAL
A la luz de estos enunciados y la realidad nacional se infiere que la estructura tributaria en Honduras, reviste un amplio debate en torno a la igualdad o equidad y la economía por cuanto la recaudación se sostiene mayoritariamente en los Impuestos Sobre Ventas (ISV) y Rentas (ISR).
Ambos impuestos generan un impacto directo en la estructura de costos y competitividad de las empresas, sobre todo porque solo las mismas corporaciones son las que tributan, al no haber una clara política de ampliar la base tributaria, al tiempo de existir un 70 por ciento de informalidad, como señalan empresarios y académicos.
El ISV aporta alrededor del 43 por ciento de los ingresos, gravando el consumo general a tasas del 15 y 18 por ciento, mientras que el ISR del 25 por ciento a las empresas constituye el 32.50% de la recaudación.
Otros tributos que maneja el Sistema de Administración de Rentas (SAR), son: Aportación Solidaria, Activo Neto, rentas y ganancias de capital y la modalidad de pagos a cuenta.

La Aportación Solidaria es una sobretasa del 5 por ciento aplicable a las empresas cuyas utilidades netas superan el millón de lempiras, aumentando el impacto impositivo real al 30 por ciento para las empresas grandes y medianas.
En tanto que el Impuesto al Activo Neto es un piso tributario, al cobrar el 1 por ciento sobre el activo total neto con ciertas deducciones permitidas por la ley.
Bajo la figura de los pagos a cuenta las empresas se ven obligadas a adelantar cada trimestre su ISR del año siguiente, tomando como base el periodo anterior y se le resta el capital de trabajo.
En el caso del Impuesto a las Ganancias de Capital, grava los aumentos de patrimonio o utilidades derivadas de la venta de bienes o activos de capital.
Igualmente, figura el Impuesto a los Combustibles o el Aporte a Programas Sociales y Conservación del Patrimonio Vial (ACPV), cuyos ingresos están orientado a infraestructura y gasto social. La Tasa de Seguridad Poblacional que se aprobó en 2012 se mantiene, pese a que era temporal, y se aplica a ingresos de cuentas bancarias que tengan un monto mayor a 120,000 lempiras.
Los impuestos municipales como su nombre lo indica son manejados por las corporaciones edilicias que luego deben rendir el respectivo informe.
CONTROVERSIAS FISCALES
En este contexto, respecto al equilibrio entre la justicia fiscal y el fomento a la libre empresa privada persisten varias controversias macroeconómicas, sobre todo fiscales.
Los analistas señalan que las obligaciones formales y las retenciones constantes del ISV y el ISR por las empresas reducen de manera directa la liquidez inmediata necesaria para la operación diaria de sus negocios.
A la vez, incluyendo gremios, como el empresarial, señalan que la alta dependencia del Estado en impuestos al consumo (ISV, indirectos) y a la renta corporativa (ISR, directos) actúa como una pesada carga que frena la inversión privada.
Además, se anota que un porcentaje menor de grandes empresas goza beneficios fiscales históricos, limitando la equidad de mercado frente al resto del sector empresarial que sí entera entrega tributos al fisco nacional.
Otro punto que se señala entre las controversias es que el Estado hondureño solo grava los ingresos generados dentro en el territorio nacional, eximiendo las rentas obtenidas en el extranjero.
Entre las controversias fiscales también se señala la excesiva complejidad de la legislación tributaria, las amnistías, la falta de un régimen simplificado para pequeños contribuyentes como las Micro, Pequeñas y Medianas Empresas (Mipymes) y la necesaria profundización de los sistemas electrónicos.
Los analistas, igualmente, lamentan que los complejos trámites administrativos, la lentitud en la devolución de créditos fiscales y los costos de formalización afectan a más de 365,000 Mipymes, consumiendo el poco capital de trabajo disponible, al tiempo de empujarlas a la informalidad o el cierre.

DISPARIDAD HISTÓRICA
Muy posiblemente, uno de los aspectos a ser considerado entre los criterios para una reforma fiscal integral es la disparidad histórica entre la recaudación de impuestos directos e indirectos, que ha sido uno de los obstáculos para consolidar un sistema tributario equitativo.
Así lo han evidenciado evaluaciones técnicas previas, como el estudio elaborado por el Instituto Centroamericano de Estudios Fiscales (Icefi) en 2022, titulado “El sistema tributario en Honduras: diagnóstico y propuestas para mejorar su gestión, suficiencia y progresividad”.
El documento señala que “los ingresos fiscales no son suficientes para cubrir las necesidades de la población, ni para contribuir de forma efectiva a la redistribución del ingreso y de la riqueza; tanto por su énfasis en la tributación indirecta, como por la existencia significativa de escudos fiscales”.
A lo anterior suma la existencia de “dificultades en la creación de percepción de riesgo al evasor tributario, como de una política permanente de amnistías tributarias que han limitado el fortalecimiento de la moral tributaria de la población”.
VULNERABILIDAD
El estudio apunta que el aumento del ISR en 2013 “tuvo efectos negativos sobre la pobreza, la severidad de la pobreza, la distribución del ingreso y en igualdad de género”.
El ISV fue aumentado del 12 al 15 por ciento a finales de diciembre de 2013, mediante el decreto legislativo número 278-2013 y se comenzó a aplicar para los consumidores a inicios de 2014.
Asimismo, aumentó la tasa del ISV sobre las bebidas alcohólicas, cigarros y cervezas del 15 al 18 por ciento.
En esta línea, análisis como el publicado en la revista Economía y Administración de la UNAH (Vol. 9, No. 1, 2018), bajo el título “Estructura de la recaudación fiscal en Honduras: ¿progresivo o regresivo?”, advertía sobre la marcada dependencia estatal hacia el ISV.
Los académicos subrayaron que la propensión a depender de los ingresos del ISV, acentúa la vulnerabilidad de las clases socioeconómicas bajas que destinan la totalidad de sus ingresos ordinarios a la subsistencia básica.
GASTO TRIBUTARIO

Durante el gobierno anterior que impulsaba el proyecto de Ley de Justicia Tributaria, el 14 de marzo de 2024, se realizó el Foro “Agenda Fiscal y Soberanía Económica en América Latina” y uno de sus panelistas fue el exsubsecretario de Economía de Uruguay, Pablo Ferreri, quien señaló que “Honduras es el país de América Latina que tiene el gasto tributario (exenciones) más elevado”.
Entre otras de sus consideraciones, el economista indicó que el sistema tributario hondureño “recauda poco porque los ingresos que se obtienen no son los necesarios para proveer a la ciudadanía de las necesidades básicas, como por ejemplo de los servicios de vivienda, salud y seguridad”.
“Pero, además, recauda mal porque tiene un sistema regresivo, injusto, porque los impuestos generan más desigualdad; lo que se espera de los sistemas tributarios es que después del cobro de impuestos la desigualdad disminuya, pero en Honduras aumenta la desigualdad después del cobro de impuestos”, agregó.
A su criterio, Honduras es el país de América Latina con el mayor gasto tributario, pero cuando se miran los resultados en materia de generación de empleo y dinamización de la economía no están al nivel de lo requerido para ese gasto que se está realizando, que es un esfuerzo de toda la sociedad.
VISIÓN EMPRESARIAL
En contraposición, una vez conocido el anteproyecto de la normativa, el Consejo Hondureño de la Empresa Privada (Cohep), señaló que mediante esa iniciativa se mandaba un mal mensaje a los inversionistas nacionales y extranjeros y podría provocar despidos en empresas establecidas que se sintieran afectadas.
Para el caso, el director ejecutivo del Cohep, Armando Urtecho, consideró que lo que se pretende es no atraer inversiones al país, sino alejarlas, por cuanto se buscaba derogar unos diez regímenes especiales en los que operan la maquilas, los generadores de energía, la agroindustria y el turismo, entre otros sectores.
El ejecutivo apuntó que la eliminación de exoneraciones no garantizaba transparencia tributaria y enviaba un mal mensaje a los inversionistas al cambiar toda la estructura fiscal que promueve el país.
Para mayo del año pasado, la presidenta del Cohep, Anabel Gallardo, en declaraciones a medios de prensa, alertaba que una política fiscal mal diseñada podría ampliar la brecha de las personas sin empleo.
“En Honduras hay más de 1.5 millones de hondureños que enfrentan problemas de empleo actualmente. Honduras necesita generar empleo. No podemos permitirnos cerrar la puerta a la inversión, cuando miles de compatriotas podrían regresar buscando oportunidades que aquí aún no existen”, apuntaba la dirigente empresarial.
MENSAJE A LA NACIÓN

En su Mensaje a la Nación, en enero pasado, entre otros puntos, la dirigencia del Cohep expresó el compromiso del sector productivo con la democracia, la institucionalidad y la reconstrucción integral de Honduras, destacando su disposición de trabajar de forma responsable y constructiva junto al nuevo gobierno del presidente, Nasry Asfura (2026-2030).
La organización destacó la importancia de priorizar la atracción de inversiones, mejorar la seguridad jurídica y fortalecer el Estado de Derecho, señalando que estos factores son determinantes para recuperar la competitividad del país y generar crecimiento sostenible.
El gremio empresarial instó que la reconstrucción de Honduras debe centrarse en la generación de empleo digno, la inversión productiva y el fortalecimiento de la economía, priorizando la atracción de inversiones, la mejora de la seguridad jurídica y el fortalecimiento del Estado de Derecho, como factores para recuperar la competitividad del país y generar crecimiento sostenible.
REESTRUCTURAR TRIBUTOS
Históricamente, el empresariado nacional ha sostenido que la presión o carga fiscal alta frena la inversión privada y la generación de empleos, de forma que la solución es reestructurar los tributos, ampliando la base, pero sin crear nuevos impuestos.

En declaraciones a medios, el directivo Daniel Fortín afirmó que la normativa está “muy parchada” y debe haber nuevas leyes de rentas, ventas y monotributo, además de ampliar la base y aliviar la carga a las Mipymes.
“Cuando hablamos de reformas, la gente cree que es aumento de impuestos y no, no debemos aumentar impuestos”, apuntó, para remarcar que el objetivo es mejorar la aplicación de las leyes vigentes y ampliar la base tributaria y tornar el sistema más eficiente. Entre las medidas específicas, se sugiere reducir el ISV del 15 al 12 por ciento.
El directivo empresarial subrayó que la normativa tributaria contiene dificultades para su aplicación y urge un sistema más ordenado que dé certeza jurídica y promueva la formalización de emprendimientos sin castigar con más impuestos.
Fortín indicó que desde el final del periodo de gobierno 2018-2022 se presentó una propuesta de reformas tributarias al Congreso Nacional, pero aún no ha sido considerada.
AGOBIO POR TRIBUTOS
El debate tributario va más allá en el entorno empresarial. En declaraciones exclusivas a Contextohn.com, el presidente de la Cámara de Comercio e Industrias de Cortés (CCIC), Karim Qubain, expresó cierto malestar del sector empresarial, además de contrastar el cumplimiento fiscal en Honduras con países desarrollados.
«Vino aquí el embajador de Finlandia el año pasado. Yo pregunté: ‘¿Cuál es el secreto de los finlandeses de ser el pueblo más feliz del mundo?’. Él me respondió en tres o cuatro palabras: ‘We are happy payers’ (somos pagadores felices), pagamos nuestros tributos con gusto. ¿Por qué?, porque nosotros, sobre lo que estamos pagando, vemos los resultados.»
Qubain cuestionó la falta de voluntad política para formalizar la economía, señalando que “las empresas que contribuyen son las mismas empresas y toda la carga tributaria viene a ese sector”.

“El gobierno no es capaz, por tema político, por tema de votos, de ampliar la base para que todos contribuyamos. No es correcto que yo tenga el mismo derecho tuyo de votar, de elegir, y usted no contribuya en nada en el país”, lamentó.
Según el presidente de la CCIC, la historia de Honduras desanima a las inversiones, a los inversionistas, a pagar sus tributos. “Cuando uno con tanto sacrificio, dolor y fuerza contribuye con las aportaciones tributarias y viene a escuchar un desfalco en el Seguro Social (…)”.
A su juicio, la Tasa de Seguridad que se dijo era algo temporal para salir de un apuro de seguridad, 1,500 millones de lempiras que iban a recoger, se mantiene para una serie de cosas que no son seguridad. “Esa cantidad de tributos agobia a la inversión, agobia al empresario, sin ver resultados claros», señaló.
“La solución es ampliar la base tributaria, que todos contribuyamos, y ahí va a haber equidad», demandó Qubain.
POLÍTICA FISCAL INTEGRAL
Con un balance técnico y académico, el doctor en economía Sergio Zepeda, director del Instituto de Investigaciones Económicas de la Universidad Nacional Autónoma de Honduras (UNAH), coincidió en la urgencia de ampliar la base tributaria.

Pero advirtió que el problema de Honduras no estriba solo en los ingresos, sino en la ineficiencia de la contraparte presupuestaria: el gasto público.
«El gran problema es que nosotros no hemos tenido una reforma fiscal integral, porque solamente vemos acciones aisladas en temas de tributos, pero no estamos viendo la contraparte, que es el gasto”.
“Esto al final nos sigue llevando a una situación en donde el gasto corriente que tiene el gobierno sigue siendo uno de los componentes más fuertes en la estructura presupuestaria del país, el cual absorbe un porcentaje bastante importante del Presupuesto», señaló.
Zepeda apuntó que, debido a la estrechez de la base de contribuyentes formal, el Poder Ejecutivo se encuentra atado de manos. «No podemos aumentar impuestos porque nuestra base tributaria es reducida. La idea es cómo podemos ampliarla y generar mejores condiciones, porque al final el gobierno sigue recaudando, pero no logra cumplir con todo lo que está en el Presupuesto».
En su enfoque, el debate de la ampliación impositiva debe pasar necesariamente por ofrecer incentivos reales a la formalización, mitigando los perjuicios de un sector informal que supera el 70 por ciento de la economía nacional.
«Debemos indicarles a las empresas: usted puede formalizarse, y al hacerlo va a obtener estos incentivos, pero también va a contribuir al fisco. No es solo formalizarse y tener de inmediato un montón de incentivos que impidan pagar impuestos, sino que se deben revisar minuciosamente».
Asimismo, Zepeda abogó que la reforma integral exige poner bajo la lupa el actual régimen de exoneraciones fiscales, mediante el cual el Estado de Honduras deja de percibir alrededor de 70,000 millones de lempiras anuales.
«Es un gasto tributario enorme; hay muchas empresas que se benefician de las exoneraciones, pero no cumplen con los objetivos claros de generación de desarrollo para los cuales fueron otorgadas».
El académico aclaró que el alivio empresarial no vendrá únicamente de leyes fiscales, sino de una política estatal articulada que resuelva los costos ocultos que disminuyen la competitividad del sector privado.
Así, señaló los costos logísticos y de infraestructura (transporte y carreteras), las altas tarifas y las ineficiencias del suministro eléctrico nacional, además que se debe optimizar el uso del gasto corriente.
Igualmente, instó a modernizar las instituciones para reducir la carga tributaria general, equilibrando la inversión productiva con la inversión social pública indispensable para que el país avance económica y socialmente.

Noticias destacadas
Presidente Asfura sanciona Ley de Justicia Energética
El presidente de la República, Nasry Asfura, sancionó este martes la Ley de Justicia Energética, una normativa que introduce cambios...

Marco Bográn seguirá preso pese a cambio de medidas en caso de mascarillas de INVEST-H
Tegucigalpa, Honduras.— El exdirector de Inversión Estratégica de Honduras (INVEST-H), Marco Antonio Bográn Corrales, continuará privado de libertad, pese a...

Ferry Galaxy Wave queda parcialmente hundido tras sufrir accidente en puerto de La Ceiba
La Ceiba, Atlántida.— El ferry Galaxy Wave sufrió un accidente este martes 29 de septiembre mientras se encontraba en el...
Bancos cerrarán desde el mediodía del miércoles por el Feriado Morazánico
Tegucigalpa, Honduras.— Las instituciones bancarias del país modificarán sus horarios de atención durante el Feriado Morazánico, con cierre de oficinas...
Comer cuesta más y financiarse podría encarecerse: las señales que deja agosto
Los hogares hondureños enfrentan presión tanto en el precio de los alimentos como en otros bienes y servicios, mientras el...
Seis meses sin impuesto a combustibles dejarían un faltante de L6,600 millones
La propuesta de congelar durante seis meses el impuesto aplicado a los combustibles abriría un faltante estimado de L6,600 millones...